

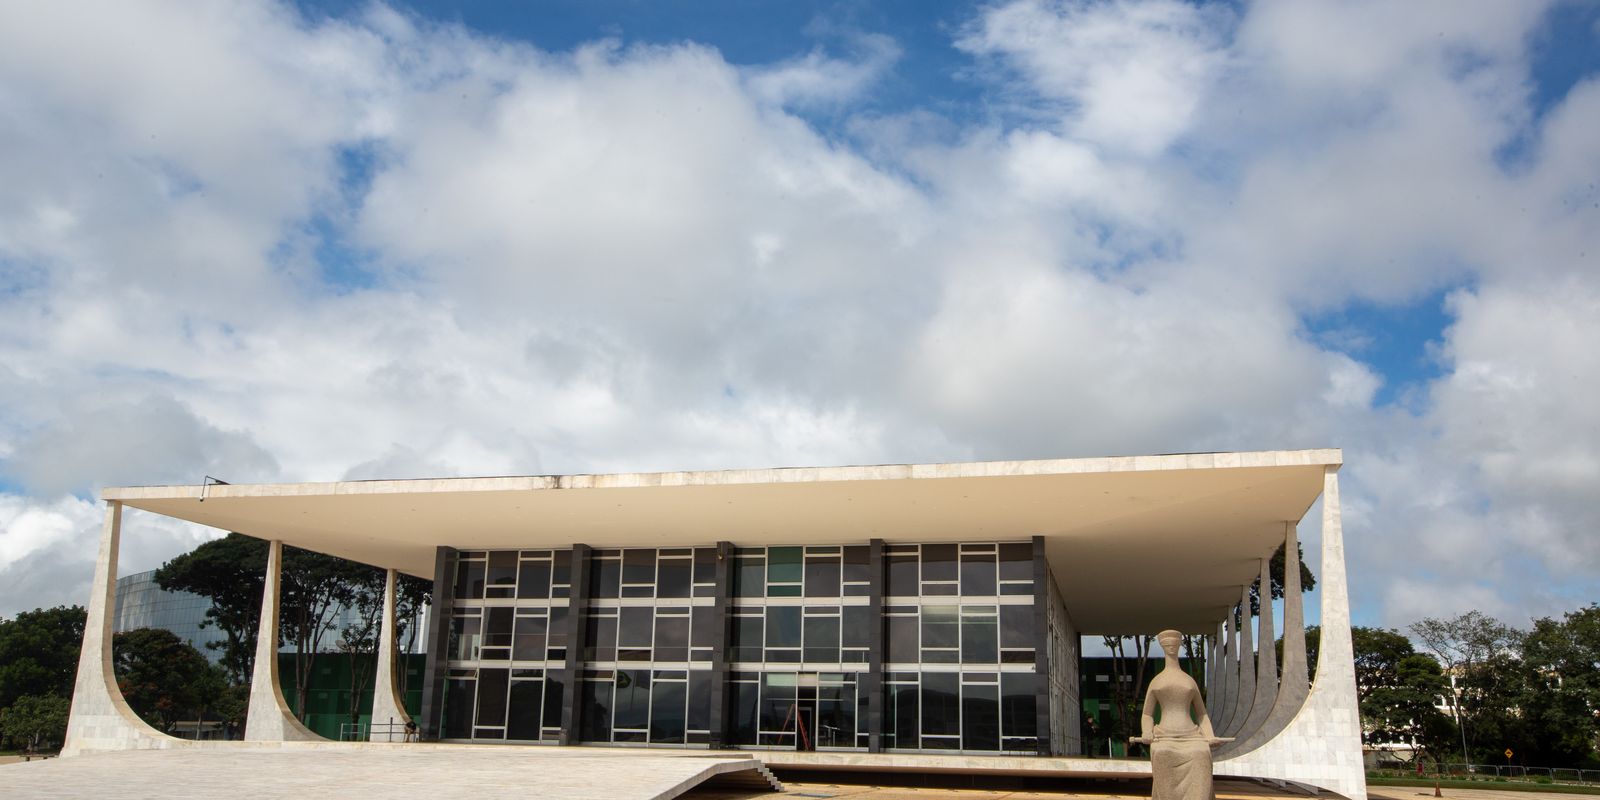
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (7), em Brasília, que o crédito presumido do ICMS não pode ser incluído na base de cálculo do PIS e da Cofins. Por maioria de votos, o plenário definiu que esse incentivo fiscal não representa receita ou faturamento das empresas, afastando a cobrança tributária federal sobre o benefício estadual.
A decisão do tribunal encerra uma disputa judicial iniciada em 2014 e terá um impacto estimado em R$ 16 milhões nos cofres públicos federais. O julgamento foi concluído com um placar de 7 votos a 4, consolidando o entendimento favorável aos contribuintes e rejeitando o recurso apresentado pela União.
O que são os créditos presumidos
Os créditos presumidos de ICMS funcionam como uma ferramenta de fomento econômico, concedida pelos estados e pelo Distrito Federal. Essa modalidade de benefício fiscal permite que as empresas reduzam o montante final do imposto a recolher, estimulando a atividade industrial e comercial em âmbito regional.

A União tentava reverter no STF um acórdão do Tribunal Regional Federal da 4ª Região (TRF4), que já havia classificado o incentivo como renúncia fiscal não tributável. Com a derrota do governo, a Corte fixou a tese de que é inconstitucional a incidência de PIS e Cofins sobre essas subvenções estaduais.
Como o recurso extraordinário teve repercussão geral reconhecida, a tese jurídica estabelecida pelo STF servirá de diretriz obrigatória para o Judiciário. A partir de agora, o entendimento deve ser replicado por juízes e tribunais de todo o Brasil em todos os processos que discutem o tema.

 Viver Goiás